


قزاقستان در حال بررسی راه های گسترش زیرساخت پرداخت های QR خود در سطح بین المللی است. هند یکی از ۱۱ کشوری است که این کشور برای همکاری احتمالی در زمینه پرداخت های فرامرزی با QR در نظر گرفته است.
این برنامه در شرایطی دنبال می شود که پرداخت های غیرنقدی سهم عمده ای از تراکنش های مالی قزاقستان را تشکیل می دهند. رشد استفاده از بانکداری اینترنتی، اپلیکیشن های موبایلی و پرداخت های QR نیز زمینه توسعه خدمات دیجیتال در خارج از مرزهای این کشور را فراهم کرده است.
رشد پرداخت های دیجیتال در قزاقستان
بر اساس داده های بانک ملی قزاقستان، تا اول اوت ۲۰۲۶ حدود ۸۴ میلیون کارت پرداخت در این کشور در گردش بوده است. از این تعداد، ۸۱.۶ درصد به کارت های بدهی و ۱۵.۵ درصد به کارت های اعتباری اختصاص داشته است.
در ماه ژوئیه، ارزش تراکنش های انجام شده با کارت های صادرشده از سوی بانک های قزاقستان به ۱۹.۹ تریلیون تنگه، معادل ۴۴.۴ میلیارد دلار، رسید. کاربران این تراکنش ها را در قالب ۱.۳ میلیارد عملیات انجام دادند.
از این میزان، پرداخت های غیرنقدی ۱۷.۶ تریلیون تنگه، معادل ۳۹.۳ میلیارد دلار، را شامل شد. تعداد این پرداخت ها نیز به حدود ۱.۳ میلیارد تراکنش رسید.
ارزش پرداخت های غیرنقدی نسبت به ژوئیه ۲۰۲۵، ۸.۴ درصد و تعداد آنها ۷.۵ درصد افزایش یافت.
سهم بانکداری اینترنتی و موبایلی
بانکداری اینترنتی و موبایلی بخش عمده پرداخت ها و انتقال های غیرنقدی را به خود اختصاص داده است. این خدمات از نظر تعداد، ۷۷.۶ درصد و از نظر ارزش، ۸۹.۶ درصد از تراکنش ها را تشکیل می دهند.
در مقابل، پایانه های فروشگاهی یا POS سهمی معادل ۲۱.۹ درصد از تعداد و ۱۰ درصد از ارزش تراکنش ها داشته اند.
این آمار نشان می دهد که قزاقستان بازار داخلی گسترده ای برای خدمات پرداخت دیجیتال دارد. چنین زیرساختی می تواند زمینه را برای گسترش استفاده از پرداخت های QR در خارج از مرزهای این کشور فراهم کند.
سامانه ملی پرداخت QR قزاقستان چگونه کار می کند؟
قزاقستان در ۱۹ ژوئیه سامانه ملی پرداخت موبایلی بین بانکی خود را راه اندازی کرد.
این سامانه به مشتریان بانک های عضو اجازه می دهد انتقال وجه و پرداخت های بین بانکی را به صورت آنی انجام دهند. کاربران می توانند برای این کار از شماره تلفن یا یک کد QR واحد استفاده کنند.
پذیرندگان نیز می توانند بدون نصب تجهیزات جدید، از مشتریان بانک های مختلف عضو سامانه پرداخت دریافت کنند.
این زیرساخت با هدف ساده سازی پرداخت ها و افزایش تعامل میان بانک های داخلی ایجاد شده است. گام بعدی، بررسی امکان استفاده از این قابلیت ها در خارج از قزاقستان است.
هند؛ الگویی برای توسعه پرداخت های فرامرزی با QR
هند نمونه ای از تبدیل یک زیرساخت پرداخت ملی به سامانه ای با کاربردهای بین المللی ارائه می دهد.
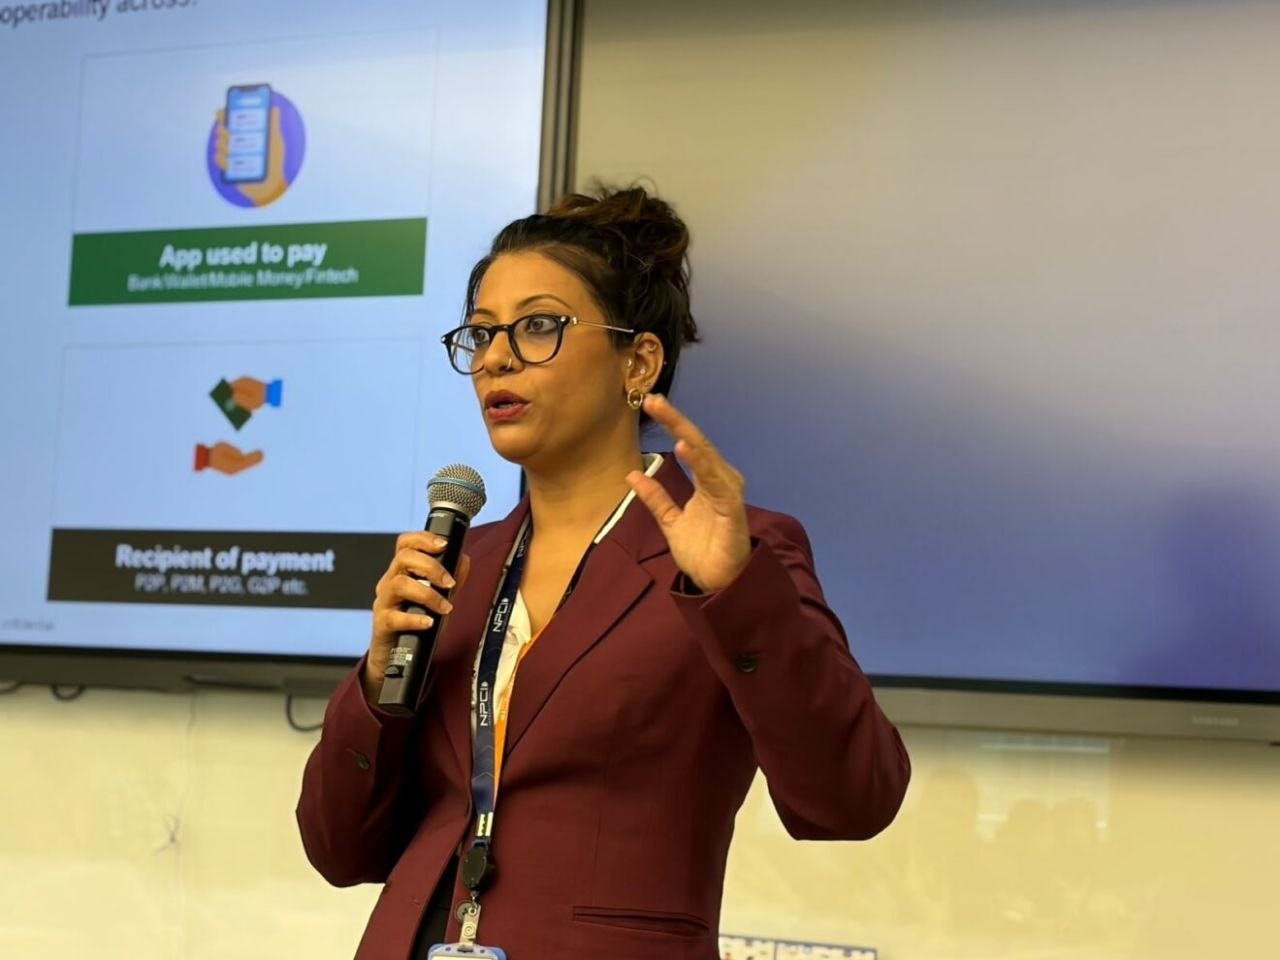
سونال آسانانی، رئیس بخش آسیا و اقیانوسیه شرکت «ان پی سی آی اینترنشنال پیمنتس» (NIPL)، در ۱۶ سپتامبر در بمبئی با خبرنگاران خارجی درباره روند توسعه رابط پرداخت یکپارچه هند یا UPI صحبت کرد.
UPI یک اپلیکیشن یا کارت مستقل نیست؛ بلکه زیرساختی است که بانک ها، شرکت های فناوری مالی و مشتریان را در چارچوبی مشترک به هم متصل می کند.
این ساختار به کاربران اجازه می دهد از اپلیکیشن های مختلف برای پرداخت استفاده کنند و در عین حال، تعامل میان خدمات پرداخت را حفظ کنند.
آسانانی در توضیح این ساختار گفت: «این یک اپلیکیشن نیست، کارت هم نیست؛ یک لایه پرداخت است.»
نقش بانک ها و شرکت های فناوری مالی در UPI
یکی از عوامل گسترش UPI، تفکیک نقش ها در اکوسیستم پرداخت هند بوده است.
بانک مرکزی هند وظیفه تنظیم گری را بر عهده دارد. شرکت ملی پرداخت های هند (NPCI) زیرساخت ملی را مدیریت می کند و استانداردهای مشترک را تعیین می کند.
بانک ها نیز حساب ها و وجوه مشتریان را نگهداری می کنند. در همین حال، شرکت های فناوری مالی خدماتی را توسعه می دهند که کاربران مستقیما با آنها کار می کنند.
این مدل امکان فعالیت اپلیکیشن های مختلف را بر بستر یک زیرساخت مشترک فراهم کرده است.
UPI چگونه پرداخت در خارج از هند را ممکن می کند؟
NPCI در سال ۲۰۲۰ شرکت NIPL را با هدف انتقال فناوری و دانش تخصصی پرداخت هند به بازارهای بین المللی تاسیس کرد.
یکی از حوزه های فعالیت این شرکت، پرداخت فرامرزی به پذیرندگان است. در چارچوب طرح «پذیرش جهانی UPI»، کاربران هندی می توانند با اپلیکیشن های مجهز به UPI در فروشگاه ها و مراکز پذیرنده خارج از هند پرداخت کنند.
در این روش، کاربر کد QR محلی پذیرنده را اسکن می کند. پیش از نهایی شدن تراکنش، مبلغ پرداخت، نرخ تبدیل ارز و هزینه های مربوط نمایش داده می شود.
آسانانی گفت NPCI International در حال حاضر با ۱۱ کشور برای پذیرش پرداخت های بین المللی توسط پذیرندگان همکاری می کند.
این سازوکار به مسافران هندی اجازه می دهد هنگام سفر به کشورهای دیگر نیز از اپلیکیشن آشنای خود استفاده کنند و وابستگی کمتری به پول نقد یا کارت های بین المللی داشته باشند.
آسانانی در این باره گفت: «برای مثال، وقتی به کشورهای دیگر سفر می کنم، می توانم QR محلی را با اپلیکیشن UPI خود اسکن کنم و همچنان پرداخت را انجام دهم.»
همکاری احتمالی قزاقستان و هند در پرداخت QR
قزاقستان نیز به دنبال توسعه سازوکارهای پرداخت فرامرزی با QR با هند و دیگر کشورهاست.
قابلیت تعامل میان سامانه های پرداخت می تواند به مسافران و پذیرندگان اجازه دهد از زیرساخت های ملی خود برای انجام تراکنش در کشور دیگر استفاده کنند.
با این حال، اتصال دو سامانه ملی نیازمند بررسی های فنی و مقرراتی است. دو کشور باید راهی برای تعامل زیرساخت ها پیدا کنند، بدون آنکه چارچوب های نظارتی و عملیاتی هر سامانه مختل شود.
آسانانی تاکید کرد که همکاری های فرامرزی به بررسی کارشناسی و رعایت الزامات نظارتی نیاز دارند. به گفته او، وجود یک اکوسیستم جاافتاده پرداخت با QR در کشور طرف مقابل می تواند فرایند اتصال دو سامانه را ساده تر کند.
او گفت: «هرجا استفاده از QR گسترده باشد و یک سامانه QR وجود داشته باشد، همکاری برای ما به گزینه ای طبیعی تبدیل می شود.»
فعالیت های بین المللی NPCI فراتر از پرداخت QR است
فعالیت های NPCI International تنها به پرداخت در فروشگاه ها و مراکز پذیرنده محدود نمی شود. این شرکت در حوزه انتقال وجه شخص به شخص در سطح بین المللی نیز فعالیت دارد.
NIPL همچنین فناوری خود را در اختیار کشورهایی قرار می دهد که به دنبال توسعه زیرساخت های پرداخت داخلی هستند.
برخی کشورها برای ایجاد سامانه های پرداخت آنی یا کارت های ملی، از بخش هایی از فناوری هند استفاده کرده اند. این رویکرد با اتصال دو سامانه پرداخت موجود تفاوت دارد؛ زیرا در این مدل، فناوری و تجربه اجرایی در اختیار کشورهایی قرار می گیرد که در حال ایجاد یا ارتقای زیرساخت ملی خود هستند.
کاربرد پرداخت های فرامرزی برای کسب وکارها و مسافران
قزاقستان از اکوسیستم توسعه یافته پرداخت های دیجیتال برخوردار است. اکنون یکی از موضوعات مهم برای این کشور، اتصال زیرساخت داخلی به شبکه های بین المللی و حفظ تعامل روان میان سامانه هاست.
پرداخت های فرامرزی با QR می تواند کاربردهای مختلفی داشته باشد. مسافران می توانند در کشور مقصد از روش پرداخت آشنای خود استفاده کنند. کسب وکارهای کوچک و پذیرندگان نیز ممکن است بتوانند پرداخت از مشتریان خارجی را ساده تر انجام دهند.
این قابلیت ها در صورت اجرای سازوکارهای فنی و مقرراتی مناسب، می توانند به گسترش پیوندهای اقتصادی و مالی میان قزاقستان و کشورهای شریک کمک کنند.
آمار پرداخت های QR در قزاقستان
رشد استفاده داخلی از پرداخت های QR، یکی از زمینه های توسعه این خدمات در سطح بین المللی است.
بر اساس داده های بانک ملی قزاقستان، در هفت ماه نخست سال ۲۰۲۶، پرداخت های QR در داخل این کشور به ۲.۳۴ میلیارد تراکنش رسید. ارزش این پرداخت ها نیز ۱۱.۸ تریلیون تنگه، معادل ۲۶.۳ میلیارد دلار، گزارش شده است.
این ارقام از گسترش استفاده از QR در بازار داخلی حکایت دارند و نشان می دهند که این روش پرداخت به بخشی از رفتار روزمره مالی کاربران تبدیل شده است.
چشم انداز پرداخت های فرامرزی با QR
قزاقستان می تواند برای توسعه پرداخت های فرامرزی با QR از تجربه هند در ایجاد زیرساخت مشترک و گسترش تعامل میان سامانه ها استفاده کند.
مدل UPI بر یک زیرساخت مشترک استوار است؛ بانک ها و شرکت های فناوری مالی می توانند خدمات خود را در سطح مشتری ارائه دهند و در عین حال از استانداردهای تعاملی یکسان استفاده کنند.
برای قزاقستان، چالش اصلی تنها گسترش استفاده از QR نیست. این کشور باید امکان اتصال زیرساخت موجود به شبکه های پرداخت بین المللی را نیز فراهم کند و همزمان الزامات نظارتی، امنیت تراکنش ها و تعامل میان سامانه ها را در نظر بگیرد.
در صورت پیشرفت این همکاری ها، پرداخت های فرامرزی با QR می تواند انجام تراکنش برای مسافران، پذیرندگان و کسب وکارها را تسهیل کند و به تقویت روابط اقتصادی قزاقستان با کشورهای شریک کمک برساند.
